نقل و انتقال سهام در شرکت سهامی خاص زمانی مطرح میشود که یکی از سهامداران بخواهد تمام یا بخشی از سهام خود را به شخص دیگری واگذار کند. این شخص میتواند یکی از سهامداران فعلی شرکت یا فردی خارج از شرکت باشد.
اما انتقال سهام فقط یک توافق مالی میان خریدار و فروشنده نیست. قبل از انجام آن باید وضعیت اساسنامه، تعداد و نوع سهام، محدودیتهای احتمالی انتقال، وضعیت مالیاتی و ترکیب سهامداران پس از انتقال بررسی شود. به همین دلیل، مسیری که برای یک شرکت مناسب است ممکن است برای شرکت سهامی خاص دیگری دقیقا قابل استفاده نباشد.
نقل و انتقال سهام یعنی مالکیت تعداد مشخصی از سهام شرکت از یک سهامدار به شخص دیگری منتقل شود. در نتیجه این انتقال، میزان مالکیت انتقالدهنده کاهش پیدا میکند و به همان نسبت سهام انتقالگیرنده افزایش مییابد.
برای مثال، اگر شخصی مالک ۴۰۰ سهم از یک شرکت باشد و ۱۵۰ سهم خود را به شخص دیگری منتقل کند، پس از انجام صحیح انتقال، ۲۵۰ سهم برای او باقی میماند و انتقالگیرنده مالک ۱۵۰ سهم میشود.
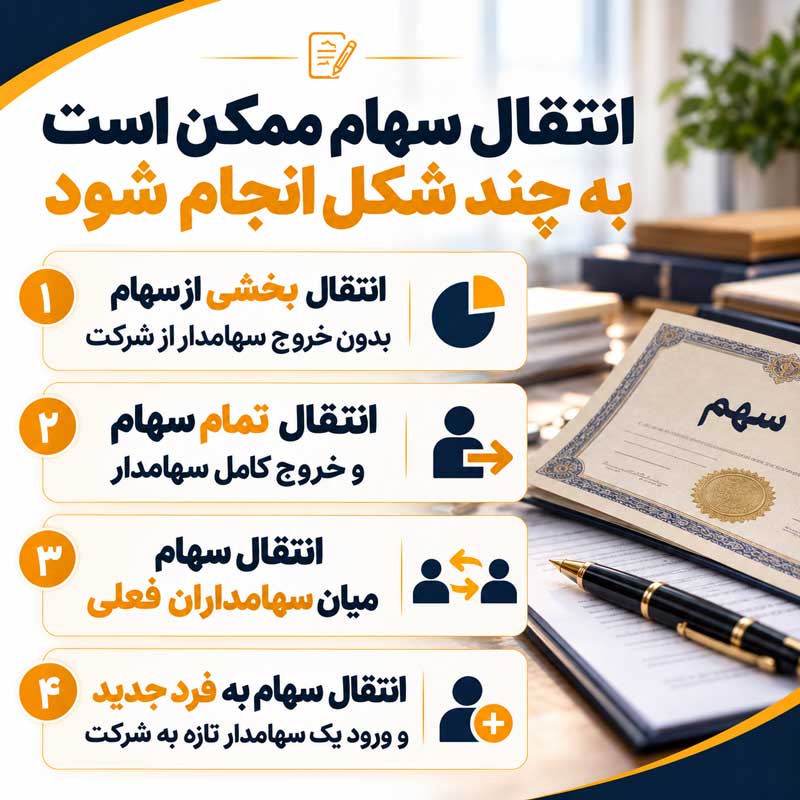
انتقال ممکن است به چند شکل انجام شود:
نکته مهم این است که انتقال سهام با افزایش سرمایه متفاوت است. در انتقال سهام، تعداد کل سهام و سرمایه ثبتشده شرکت لزوما تغییر نمیکند و فقط مالک سهام عوض میشود. در صورت نیاز به مشاوره از طریق دکمه زیر با مشاورین ثبت درخشان در تماس باشید.

اولین کاری که قبل از انتقال سهام باید انجام شود، بررسی اساسنامه شرکت است. اساسنامه از همان زمان ثبت شرکت سهامی خاص، چارچوب بسیاری از تصمیمات مهم شرکت از جمله نحوه نقل و انتقال سهام را مشخص میکند. به همین دلیل، برخلاف تصور رایج، نمیتوان برای همه شرکتهای سهامی خاص یک قاعده واحد درباره انتقال سهام در نظر گرفت.
در اساسنامه ممکن است انتقال سهام آزاد باشد یا برای آن شرایطی مانند موافقت هیئتمدیره، مجمع یا رعایت حق تقدم سایر سهامداران پیشبینی شده باشد.
اهمیت این موضوع بعد از رأی وحدت رویه شماره ۸۵۶ هیئت عمومی دیوان عالی کشور بیشتر شده است. طبق این رأی، اگر اساسنامه یک شرکت سهامی خاص، انتقال سهام را به موافقت هیئتمدیره یا رعایت شرایط مشخصی وابسته کرده باشد، این شرط میتواند معتبر و لازمالرعایه باشد. بنابراین انتقال سهام بدون بررسی اساسنامه ممکن است بعدا با مشکل حقوقی مواجه شود.
به طور کلی پیش از انتقال باید موارد زیر روشن شود:
یکی از خطاهای رایج این است که طرفین ابتدا توافق و حتی وجه معامله را پرداخت میکنند و بعد متوجه میشوند اساسنامه برای انتقال سهام شرایط خاصی تعیین کرده است.
انتقال سهام را میتوان در سه بخش اصلی خلاصه کرد:
بخش اول، بررسی حقوقی و ثبتی شرکت است.
در این مرحله اساسنامه، آخرین تغییرات شرکت و ترکیب سهامداران بررسی میشود تا مشخص شود انتقال تحت چه شرایطی امکانپذیر است.
بخش دوم، انجام تشریفات انتقال است.
تعداد سهام، مشخصات انتقالدهنده و انتقالگیرنده، مرجع تأییدکننده انتقال و وضعیت مالیات مشخص و مدارک مربوط آماده میشود.
بخش سوم، نهایی کردن آثار انتقال است.
ترکیب جدید سهامداران باید بهدرستی در اسناد و دفتر سهام شرکت منعکس شود و در مواردی که ثبت تغییرات مربوط نیز لازم است، پرونده ثبتی پیگیری شود.
بنابراین صرف تنظیم یک قرارداد خصوصی میان خریدار و فروشنده را نباید پایان فرآیند انتقال سهام دانست.
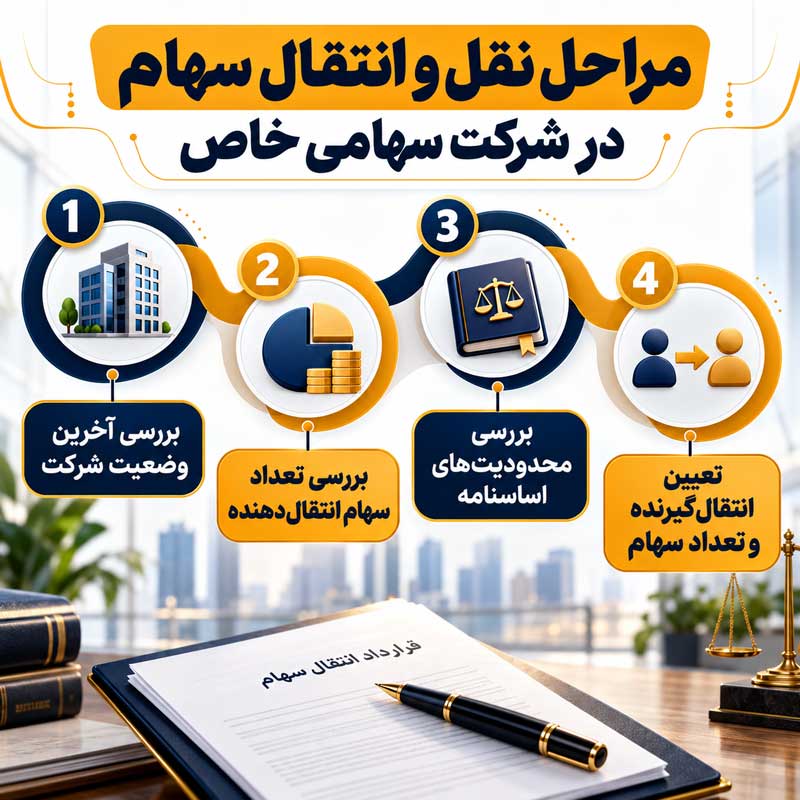
برای کاهش احتمال نقص یا مغایرت، بهتر است انتقال سهام با یک ترتیب مشخص انجام شود.
ابتدا باید آخرین روزنامه رسمی، اساسنامه، تغییرات شرکت و ترکیب فعلی سهامداران بررسی شود.
باید مطمئن شد تعداد سهامی که شخص قصد واگذاری آن را دارد با سوابق شرکت مطابقت دارد.
برای مثال، فردی که طبق اسناد شرکت مالک ۲۰۰ سهم است نمیتواند در صورتجلسه انتقال ۲۵۰ سهم درج کند.
در این مرحله مشخص میشود انتقال به موافقت هیئتمدیره، مجمع یا رعایت شرایط دیگری نیاز دارد یا خیر.
مشخصات کامل انتقالدهنده و انتقالگیرنده و تعداد دقیق سهام مورد انتقال باید تعیین شود.
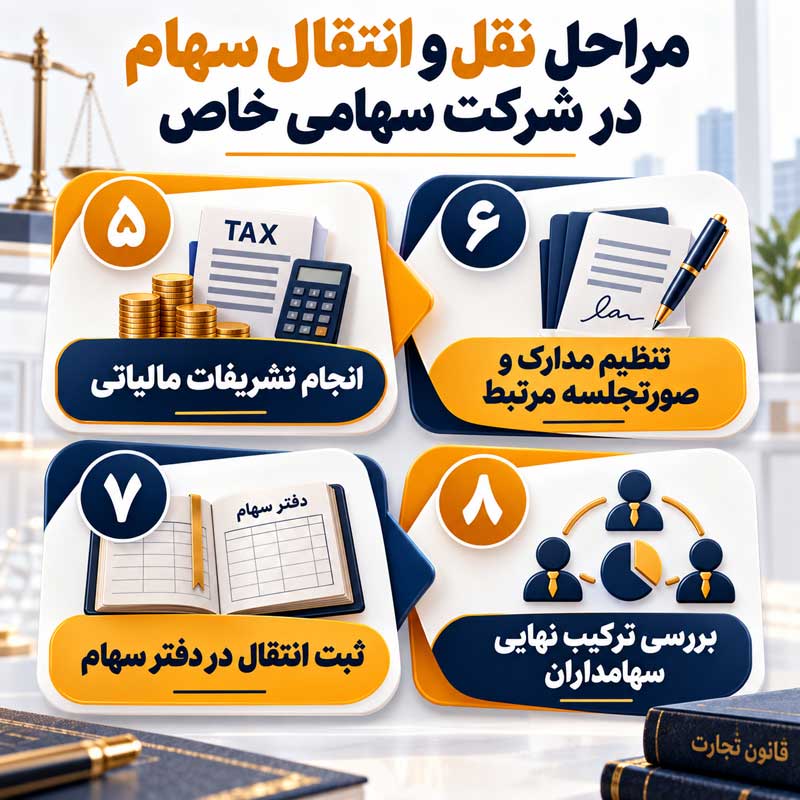
نقل و انتقال سهام شرکتهای غیر بورسی مشمول مالیات نقل و انتقال است. طبق تبصره ۱ ماده ۱۴۳ قانون مالیاتهای مستقیم، مالیات انتقال برابر ۴ درصد ارزش اسمی سهام مورد انتقال است و انتقالدهنده مکلف است آن را قبل از انتقال پرداخت کند.
به عنوان مثال، اگر ۱۰۰۰ سهم با ارزش اسمی هر سهم ۱۰ هزار ریال منتقل شود:
ارزش اسمی سهام منتقلشده = ۱۰ میلیون ریال
مالیات نقل و انتقال = ۴۰۰ هزار ریال
مبنای این مالیات قیمت واقعی خرید و فروش سهام نیست، بلکه ارزش اسمی سهام است.
با توجه به اساسنامه و وضعیت شرکت، مدارک و تصمیمات لازم برای انتقال تنظیم میشود.
در سهام بانام، این مرحله اهمیت ویژهای دارد. مطابق ماده ۴۰ لایحه اصلاح قسمتی از قانون تجارت، انتقال سهام بانام باید در دفتر ثبت سهام شرکت درج و توسط انتقالدهنده یا نماینده قانونی او امضا شود.
در پایان باید مجموع سهام قبل و بعد از انتقال با سرمایه و تعداد کل سهام شرکت مطابقت داشته باشد. در صورت نیاز به مشاوره با مشاورین شرکت ثبت درخشان در تماس باشید.
مدارک مورد نیاز با توجه به وضعیت هر شرکت ممکن است متفاوت باشد، اما معمولاً اطلاعات و مدارک زیر باید در دسترس باشد:
بسته به پرونده ممکن است مواردی مانند گواهی یا مستند پرداخت مالیات، صورتجلسه مرتبط و مدارک مربوط به تأیید مرجع مقرر در اساسنامه نیز لازم باشد.
پیش از تنظیم صورتجلسه بهتر است تعداد سهام همه افراد یکبار محاسبه شود؛ چون یکی از رایجترین دلایل ایجاد مغایرت در پروندههای نقل و انتقال، اشتباه در تعداد سهام قبل و بعد از انتقال است.
صورتجلسه نقل و انتقال سهام سندی است که در آن تصمیم یا تأیید شرکت درباره انتقال سهام منعکس میشود.
اما نوع صورتجلسه را نباید بدون بررسی اساسنامه مشخص کرد. ممکن است طبق اساسنامه شرکت، هیئتمدیره درباره انتقال تصمیم بگیرد یا موضوع نیازمند تصمیم مرجع دیگری باشد.
معمولا اطلاعاتی مانند موارد زیر باید بهدرستی در مدارک انتقال مشخص باشد:
یکی از نکات مهم این است که صورتجلسه باید با دفتر ثبت سهام و آخرین وضعیت ثبتشده شرکت هماهنگ باشد. اگر در یک سند فردی مالک ۲۰۰ سهم و در سند دیگر مالک ۱۵۰ سهم معرفی شود، احتمال ایجاد ایراد در پرونده افزایش پیدا میکند.
به همین دلیل استفاده از نمونه صورتجلسههای آماده اینترنتی بدون بررسی اساسنامه و وضعیت واقعی شرکت میتواند باعث اشتباه شود.
در پاسخ به این سؤال باید بین دو موضوع تفاوت گذاشت:
اول، خود انتقال سهام بانام که طبق ماده ۴۰ قانون باید در دفتر ثبت سهام شرکت درج شود. ثبت در دفتر سهام نقش اصلی در شناسایی مالک جدید سهام در برابر شرکت و اشخاص ثالث دارد.
دوم، تغییرات و تصمیمات شرکتی مرتبط با انتقال که بسته به وضعیت پرونده، اساسنامه و تغییراتی که همزمان اتفاق میافتد ممکن است نیازمند ثبت و پیگیری نزد مرجع ثبت شرکتها باشد.
بنابراین نباید تصور کرد هر انتقالی صرفا با ثبت یک صورتجلسه در سامانه کامل میشود یا برعکس، صرف یک توافق خصوصی برای نهایی شدن تمام آثار شرکتی کافی است.
همچنین قانون مالیاتهای مستقیم مقرر کرده است که ادارات ثبت یا دفاتر اسناد رسمی هنگام ثبت تغییرات شرکت یا سند انتقال، حسب مورد گواهی پرداخت مالیات مربوط را دریافت کنند.
لازم نیست سهامدار تمام سهام خود را منتقل کند. او میتواند بخشی از سهام خود را واگذار کرده و همچنان سهامدار شرکت باقی بماند.
برای مثال:
|
وضعیت |
قبل از انتقال |
میزان انتقال |
بعد از انتقال |
|
سهامدار الف |
۵۰۰ سهم |
۲۰۰ سهم |
۳۰۰ سهم |
|
سهامدار ب |
۱۰۰ سهم |
دریافت ۲۰۰ سهم |
۳۰۰ سهم |
در این حالت سرمایه شرکت یا تعداد کل سهام تغییر نکرده است؛ فقط مالکیت ۲۰۰ سهم از شخص الف به شخص ب منتقل شده است.
مهمترین نکته در انتقال بخشی از سهام این است که تعداد سهام باقیمانده انتقالدهنده دقیقاً محاسبه و در تمامی اسناد به شکل یکسان درج شود.
اگر سهامدار تمام سهام خود را واگذار کند، دیگر از نظر مالکیت سهام، سهمی در شرکت نخواهد داشت.
اما انتقال تمام سهام همیشه به معنای پایان تمام ارتباطات شخص با شرکت نیست.
ممکن است فرد علاوه بر سهامدار بودن، یکی از سمتهای زیر را هم داشته باشد:
در چنین شرایطی باید وضعیت سمت او نیز جداگانه بررسی شود. انتقال سهام بهتنهایی لزوما جایگزین تصمیمات مربوط به تغییر اعضا یا مدیران شرکت نیست.
قبل از انتقال تمام سهام بهتر است بررسی شود که خروج شخص باعث ایجاد مشکل در الزامات مربوط به ترکیب سهامداران یا اعضای شرکت نمیشود.
یکی از روشهای ورود شخص جدید به شرکت این است که بخشی از سهام یکی از سهامداران فعلی را خریداری کند.
برای مثال، شرکت دارای سه سهامدار است و یکی از آنها بخشی از سهام خود را به شخص چهارم واگذار میکند. در این حالت بدون اینکه لزوماً سرمایه شرکت افزایش پیدا کند، تعداد سهامداران از سه نفر به چهار نفر میرسد.
این موضوع با «افزایش سرمایه و صدور سهام جدید» متفاوت است.
در انتقال سهام:
سهام موجود جابهجا میشود.
اما در افزایش سرمایه ممکن است:
تعداد سهام یا مبلغ سرمایه شرکت افزایش پیدا کند.
این تفاوت مهم است؛ چون برخی شرکتها برای ورود شریک جدید سراغ افزایش سرمایه میروند، در حالی که هدف آنها صرفاً واگذاری بخشی از مالکیت موجود است.
قبل از ورود سهامدار جدید، بهتر است مواردی مانند محدودیت اساسنامه، حق تقدم سایر سهامداران و تأثیر ورود شخص جدید بر کنترل و رأیگیری شرکت نیز بررسی شود.
خیر؛ مالکیت سهام و داشتن سمت مدیریتی دو موضوع متفاوت هستند.
ممکن است شخصی بخشی از سهام خود را منتقل کند اما همچنان مدیرعامل شرکت باقی بماند. همچنین ممکن است فردی سهامدار شرکت باشد ولی هیچ سمتی در هیئتمدیره نداشته باشد.
بنابراین اگر همزمان با انتقال سهام قرار است مدیرعامل یا اعضای هیئتمدیره نیز تغییر کنند، این تغییرات باید جداگانه بررسی و تصمیمات مربوط به آنها اتخاذ شود.
در پروندههایی که یک سهامدار تمام سهامش را منتقل میکند، این موضوع اهمیت بیشتری پیدا میکند؛ زیرا گاهی تصور میشود خروج از سهامداری به صورت خودکار سمت مدیریتی فرد را نیز از بین میبرد، در حالی که چنین نتیجهای را نباید بدون بررسی وضعیت سمت و تصمیمات شرکت فرض کرد.
برای انتقال سهام نمیتوان یک زمان ثابت برای همه شرکتها تعیین کرد؛ زیرا مدت انجام کار به شرایط پرونده بستگی دارد.
موارد زیر میتوانند مدت فرآیند را افزایش دهند:
در پروندهای که وضعیت ثبتی شرکت مرتب، تعداد سهام مشخص و مدارک کامل باشد، فرآیند معمولا سریعتر از پروندهای است که ابتدا نیاز به رفع مغایرت یا اصلاح سوابق دارد.
به همین دلیل قبل از اعلام زمان دقیق، بهتر است آخرین وضعیت شرکت و مدارک آن بررسی شود.
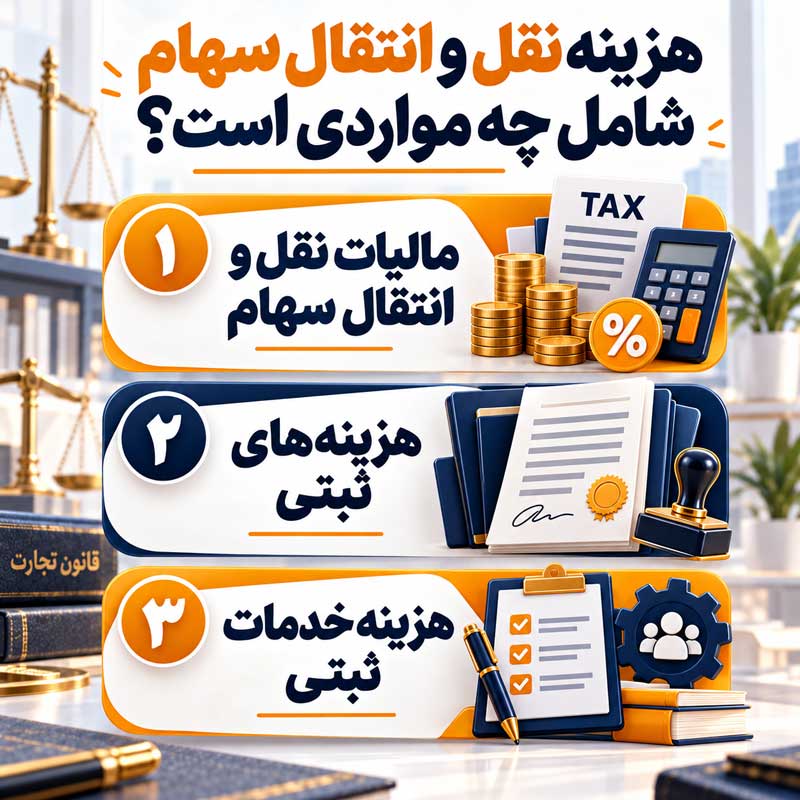
هزینه نقل و انتقال سهام از چند بخش تشکیل میشود و نمیتوان برای همه شرکتها یک مبلغ ثابت اعلام کرد.
مهمترین بخشها عبارتاند از:
طبق تبصره ۱ ماده ۱۴۳ قانون مالیاتهای مستقیم، مالیات نقل و انتقال سهام شرکتهای غیر بورسی ۴ درصد ارزش اسمی سهام مورد انتقال است.
فرمول ساده آن:
تعداد سهام منتقلشده × ارزش اسمی هر سهم × ۴٪
برای مثال اگر ۲ هزار سهم با ارزش اسمی هر سهم هزار تومان منتقل شود:
ارزش اسمی سهام = ۲ میلیون تومان
مالیات نقل و انتقال = ۸۰ هزار تومان
حتی اگر سهام با قیمت بسیار بالاتری میان طرفین معامله شود، مبنای این مالیات مشخص، ارزش اسمی است نه قیمت توافقی معامله.
بسته به نوع تغییرات و اقداماتی که باید انجام شود، ممکن است هزینههای ثبتی و انتشار آگهی نیز وجود داشته باشد.
اگر پیگیری پرونده توسط مجموعه ثبتی انجام شود، هزینه خدمات نیز با توجه به وضعیت و پیچیدگی پرونده تعیین خواهد شد.
بسیاری از مشکلات انتقال سهام به دلیل خود انتقال نیست، بلکه به دلیل مغایرت میان مدارک مختلف شرکت ایجاد میشود.
اگر اساسنامه انتقال را منوط به تأیید هیئتمدیره یا شرایط دیگری کرده باشد، نادیده گرفتن این شرط میتواند اعتبار انتقال را با مشکل مواجه کند. رأی وحدت رویه ۸۵۶ دیوان عالی کشور نیز بر اعتبار چنین شروطی در شرکت سهامی خاص تأکید کرده است.
مجموع سهام قبل و بعد از انتقال باید دقیقاً با تعداد کل سهام شرکت برابر باشد.
اگر شخص طبق اسناد شرکت مالک ۱۰۰ سهم باشد، نمیتوان انتقال ۱۵۰ سهم برای او ثبت کرد.
اشتباه در نام، شماره ملی یا مشخصات انتقالدهنده و انتقالگیرنده میتواند باعث ایراد شود.
مالیات انتقال باید طبق مقررات مربوط تعیین و پرداخت شود. انتقالدهنده طبق تبصره ۱ ماده ۱۴۳ مسئول پرداخت مالیات مقرر پیش از انتقال است.
ماده ۴۰ قانون تجارت صراحتاً ثبت انتقال سهام بانام در دفتر ثبت سهام شرکت را پیشبینی کرده است.
یک نمونه صورتجلسه ممکن است برای شرکت دیگری صحیح باشد اما با اساسنامه شرکت شما همخوانی نداشته باشد.
بهترین نقطه شروع، تنظیم صورتجلسه یا پرداخت مالیات نیست؛ بلکه بررسی وضعیت فعلی شرکت است.
قبل از هر اقدامی باید پاسخ این چند سؤال مشخص شود:
وقتی پاسخ این موارد مشخص باشد، میتوان مسیر مناسب پرونده را تعیین کرد.
اگر قصد انتقال سهام شرکت سهامی خاص را دارید، کارشناسان شرکت ثبت درخشان میتوانند ابتدا وضعیت ثبتی شرکت، اساسنامه و ترکیب سهامداران را بررسی کنند و سپس متناسب با شرایط همان شرکت، مراحل لازم را پیگیری کنند. این بررسی اولیه کمک میکند قبل از تنظیم مدارک یا پرداخت هزینه، ایرادهای احتمالی پرونده مشخص شود.
نقل و انتقال سهام شرکت سهامی خاص فقط به توافق خریدار و فروشنده محدود نمیشود. پیش از انتقال باید اساسنامه، تعداد سهام، محدودیتهای انتقال و ترکیب فعلی سهامداران بررسی شود.
اگر سهام بانام باشد، ثبت انتقال در دفتر ثبت سهام شرکت اهمیت قانونی دارد. همچنین نقل و انتقال سهام شرکتهای غیر بورسی مشمول مالیات مقطوع ۴ درصد ارزش اسمی سهام مورد انتقال است.
از طرف دیگر، با توجه به رأی وحدت رویه شماره ۸۵۶ دیوان عالی کشور، محدودیتهایی که اساسنامه شرکت سهامی خاص برای انتقال سهام تعیین کرده است را نباید نادیده گرفت. بنابراین قبل از انتقال، بررسی دقیق اساسنامه و آخرین وضعیت ثبتی شرکت میتواند از بسیاری از مشکلات بعدی جلوگیری کند.
همیشه نه. پاسخ این سؤال به مفاد اساسنامه شرکت بستگی دارد. اگر اساسنامه انتقال را مشروط به تأیید هیئتمدیره، مجمع یا رعایت حق تقدم کرده باشد، این شرایط باید رعایت شوند.
برای سهام شرکتهای غیر بورسی، مالیات نقل و انتقال طبق تبصره ۱ ماده ۱۴۳ قانون مالیاتهای مستقیم، ۴ درصد ارزش اسمی سهام مورد انتقال است.
طبق قانون، انتقالدهنده سهام مکلف است مالیات مربوط را قبل از انتقال پرداخت کند.
بله. سهامدار میتواند بخشی از سهام خود را منتقل کند و همچنان با تعداد سهام باقیمانده در شرکت سهامدار بماند.
در اصل امکان ورود شخص جدید از طریق خرید سهام وجود دارد، اما ابتدا باید اساسنامه شرکت بررسی شود تا مشخص شود برای انتقال سهام به شخص ثالث محدودیت یا شرط خاصی وجود دارد یا خیر.
از نظر سهامداری، فرد دیگر مالک سهمی نخواهد بود؛ اما اگر همزمان مدیرعامل یا عضو هیئتمدیره باشد، وضعیت سمت او باید جداگانه بررسی شود.
خیر. در یک انتقال معمولی، سهام موجود از یک شخص به شخص دیگر منتقل میشود و سرمایه ثبتشده شرکت لزوماً افزایش یا کاهش پیدا نمیکند.
برای سهام بانام، بله. ماده ۴۰ لایحه اصلاحی قانون تجارت ثبت انتقال در دفتر ثبت سهام شرکت را الزامی کرده است.
مالیات مقرر در تبصره ۱ ماده ۱۴۳ بر مبنای ارزش اسمی سهام محاسبه میشود، نه مبلغی که خریدار و فروشنده برای معامله توافق کردهاند.
خیر. انتقال سهام مربوط به مالکیت شرکت است، در حالی که تغییر هیئتمدیره یا مدیرعامل مربوط به سمتهای مدیریتی شرکت است و باید جداگانه بررسی شود.
دسترسی سریع
مقالات
درباره ما
ساعت و روزهای کاری

طراحی سایت: ره وب


.png "ثبت شرکت هلدینگ درخشان")




فرم ارسال نظر